
【労務管理】資格取得報奨金や授業料補助は賞与にあたるのか
会社が従業員に支給する資格取得報奨金や授業料補助などは、福利厚生の一環として設けられていることもあると思います。
では、このような金銭や経済的利益は、健康保険・厚生年金保険における「賞与」に該当するのでしょうか。
今回は、資格取得報奨金と授業料免除について、社会保険審査会で判断された2つの事例を紹介します。
社会保険における「賞与」とは
健康保険法及び厚生年金保険法では、賞与は、賃金、給料、手当、賞与など名称を問わず、労働者が労働の対償として受けるもののうち、3か月を超える期間ごとに受けるものと定めています。
日本年金機構では、賞与支払届の対象となる賞与について、名称を問わず、労働の対償として受けるもののうち、年3回以下の支給のものと説明しています。年4回以上支給されるものは標準報酬月額の対象とされ、また、労働の対償とみなされない結婚祝金等は、対象外です。
例えば、給与規程で7月と12月に「○○手当」を支給すると定めている場合も、支給月が年2回と明確に規定されているため、通常の報酬ではなく賞与として取り扱われます。
つまり、会社が「報奨金」や「福利厚生費」などの名称で支給していても、実態によっては社会保険上の賞与に該当する場合があります。
そのため、支給する金銭や経済的利益については、名称だけで判断せず、支給の目的や条件、頻度などを確認することが大切です。
ここで、厚生労働省年金局の事務連絡で示されている「報酬・賞与の範囲について」の取扱いをご紹介します。
「標準報酬月額の定時決定及び随時改定の事務取扱いに関する事例集」の一部改正について」(令和4年9月5日付け日本年金機構事業管理部門担当理事宛て厚生労働省年金局事業管理課長事務連絡。)
「報酬」・「賞与」にはどのようなものが含まれるかとの質問(「報酬・賞与の範囲について」の項の問)に対して、具体的事例①では、「現実に提供された労働に対する対価に加え、給与規程等に基づいて使用者が経常的(定期的)に被用者に支払うものは、「報酬等」に該当する。労働の提供と対償の支払が時間的に一致する必要はなく、将来の労働に対するものや、病気欠勤中や休業中に支払われる手当であっても労働の対償となり、「報酬等」に該当する。また、雇用契約を前提として事業主から食事、住宅等の提供を受けている場合(現物給与)も「報酬等」に含まれる。」と回答されており、具体的事例④では、「事業主が恩恵的に支給するものは労働の対償とは認められないため、原則として「報酬等」に該当しない。」とされているが、具体的事例⑤では、「恩恵的に支給するものであっても、労働協約等に基づいて支給されるもので、経常的(定期的)に支払われる場合は、「報酬等」に該当する。」と回答されている。
資格取得報奨金が賞与に該当しないと判断された事例
令和7年7月31日の社会保険審査会の裁決では、従業員に支給した技能資格取得報奨金について、賞与に該当しないと判断されました(令和5年(厚)第775号)。
この会社では、自己啓発によって技能資格を取得し、資格試験に合格した従業員に対し、受験料相当額の報奨金を支給する制度を設けていました。
報奨金の額は、取得した資格のランクに応じて1万円、7,000円、5,000円とされていました。一方、会社の指示によって受験する場合は業務として取り扱われ、報奨金は支給されない仕組みでした。
日本年金機構は、この報奨金について賞与支払届を提出するよう指導し、会社は届出を行いました。しかし、会社は標準賞与額の決定処分に対して不服を申し立てました。
社会保険審査会は、報奨金が自己啓発による資格試験の合格者に限定され、受験料相当額の範囲内で1回限り支給されるものであることなどを踏まえ、労働の対価として経常的に支払われるものとは認めにくいと判断しました。
保険者である政府側は、支給規定に定めがあることを理由に報酬等に当たると主張しましたが、審査会は、経常的に支払われるものであることを基礎づける事情は示されていないとしました。
その結果、賞与に該当するとした原処分は取り消されました。
授業料免除が賞与に該当すると判断された事例
一方、令和6年1月31日の社会保険審査会の裁決では、従業員に対する授業料の一部免除について、賞与に該当すると判断されました(令和5年(健厚)第69号および令和5年(健厚)第126号)。
この会社では、従業員が会社の承認した大学のプログラムを受講する場合に、授業料の一部を免除する制度を設けていました。
具体的には、会社が従業員に対して授業料免除相当額を支払い、同時に同額を授業料に充てるものとして控除する仕組みでした。
会社は、この制度は福利厚生の一環であり、賞与には該当しないと主張しました。
しかし、社会保険審査会は、次のような事情を踏まえて判断しています。
- 授業料免除制度が賃金規程等に定められていたこと
- 賃金控除に関する労使協定にも、教育受講料の控除について定めがあったこと
- 授業料免除相当額は課税対象の利益とされ、賃金台帳上も給与と同様に取り扱われていたこと
- 授業料免除相当額が3か月を超える期間ごとに支払われている従業員もいたこと
また、従業員が自ら希望して受講するプログラムの授業料は、本来であれば本人が負担する費用です。その一部を会社が負担することは、従業員の通常の生計費に充てられるものと同様の性質を持つと判断されました。
こうした事情から、授業料免除相当額は、労働の対償として経常的に支給される賞与に該当するとされ、会社の再審査請求は棄却されました。
会社の業務命令によって資格取得講座などを受講させ、その費用の一部を会社が負担する場合については、実費弁済として報酬等に該当しないと考えられる旨も、同裁決の中で示されています。
会社からの業務命令によって資格取得講座等を受講することとなり、その費用の一部を会社が支給する場合は、実費弁済となるため、報酬等には該当しないと考えられるが、本件のように、被用者の希望により任意で受講する費用の一部を会社が支給している場合は、本来であれば、被用者本人が支払うべき費用を会社が負担していることとなるため、その部分は、賃金と同様に被用者の通常の生計費に充てられるものに相当すると考えられる。
裁決は、事務取扱いの事例集に沿って、労働の対償として経常的に受けるものを報酬等と整理しています。
支給事由や額が不確定で経常的でない報酬等は含まれないとされますが、該当するのは極めて限定的とされています。
2つの事例から分かること
今回の2つの事例から分かるのは、会社が福利厚生として設けた制度であっても、必ずしも社会保険上の賞与に該当しないとは限らないということです。
賞与に該当するかどうかは、制度の名称や会社が考える支給目的だけでなく、実際の支給内容や運用状況などを踏まえて判断されます。同様の制度でも運用次第で結論が変わり得ると考えられます。
例えば、次のような点を確認することが重要です。
- 支給の目的や対象者はどのように定められているか
- 賃金規程や福利厚生規程などに支給の根拠があるか(ただし、規程の有無だけで決まるわけではなく、経常性などとあわせて判断されます)
- 支給条件や支給額はどのように決められているか
- 定期的・経常的に支給される仕組みになっているか
- 会社の業務命令による受講なのか、従業員が任意で利用する制度なのか
特に、資格取得支援や教育費補助などの制度を設ける場合は、制度の内容だけでなく、実際の運用方法についても確認しておく必要があります。
賞与に該当する場合は届出が必要です
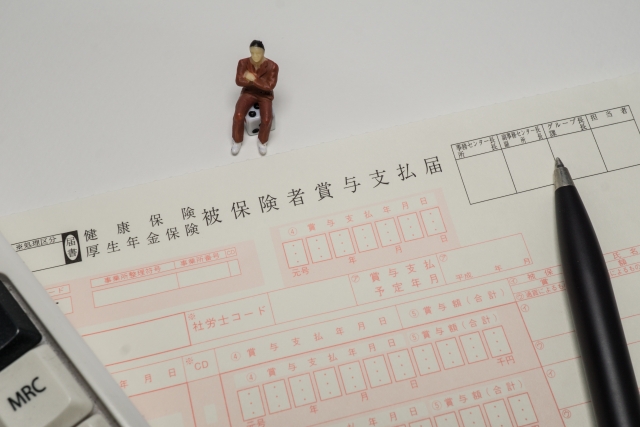
健康保険・厚生年金保険上の賞与に該当する場合は、原則として「被保険者賞与支払届」を提出する必要があります。
賞与を支給した場合は、支給日から5日以内に日本年金機構へ届け出ます。届出内容に基づいて標準賞与額が決定され、健康保険料・厚生年金保険料の計算に反映されます。
資格取得報奨金や授業料補助など、通常の賞与とは異なる名目で支給する場合でも、社会保険上の取扱いを確認することが大切です。
福利厚生制度を新たに設ける場合や、既存の制度を見直す場合は、社会保険上の報酬・賞与に該当するかどうかについても、事前に確認しておきましょう。
会社設立・会計・労務・労働者派遣・助成金・融資・起業・許認可などの経営相談はアントレグループ
TEL 0120-26-4445 受付時間 平日・土曜日 9:00~19:00(日祝は休み)
お問い合わせはこちらから
- [東京オフィス]〒107-0052 東京都港区赤坂9-1-7 秀和赤坂レジデンシャル255号
- [仙台オフィス]〒980-0022 仙台市青葉区五橋1-1-58 ダイアパレス仙台中央615号
- [泉中央オフィス]〒981-3133 仙台市泉区泉中央3-19-11 ロイヤルヒルズ赤坂202号
- [長町オフィス]〒982-0011 仙台市太白区長町一丁目7番28号 ライオンズマンション長町一丁目2階